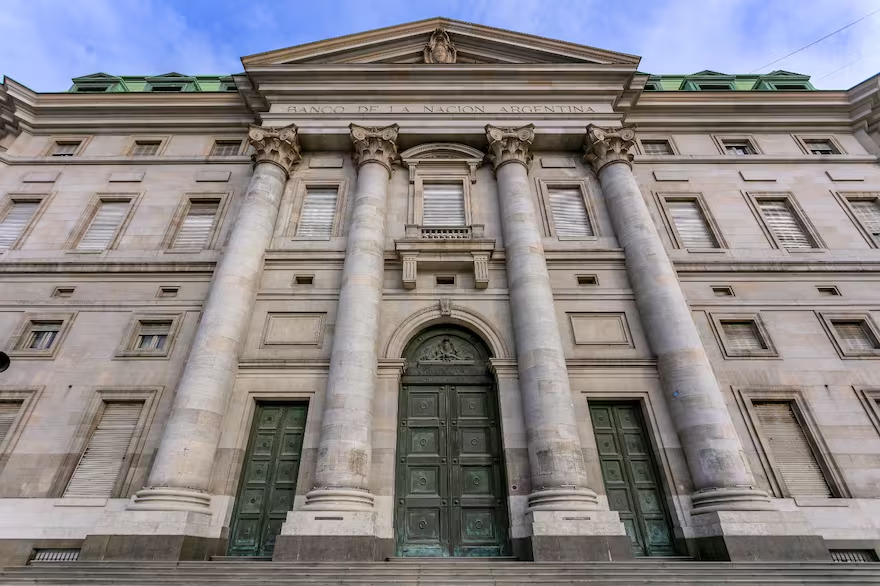
En medio de un escenario de creciente morosidad entre las familias, el Banco Nación anunció nuevas condiciones para que los clientes con deudas atrasadas puedan refinanciar sus obligaciones y acceder a cuotas más accesibles.
La medida alcanza principalmente a personas que tienen deudas clasificadas en Situación 3 o superior, de acuerdo con las categorías utilizadas por el sistema financiero para determinar el nivel de atraso de un cliente.
El objetivo es facilitar la regularización de las deudas y ofrecer alternativas de pago que se adapten mejor a la capacidad económica de cada persona.
Dos alternativas para refinanciar las deudas
Las nuevas condiciones contemplan diferentes opciones según la modalidad elegida para refinanciar la deuda.
Una de ellas permite refinanciar en UVA las deudas provenientes de préstamos personales y tarjetas de crédito, con una Tasa Nominal Anual (TNA) del 7,5% y plazos de hasta 120 meses.
La otra alternativa es en pesos, con una TNA del 25% para quienes paguen las cuotas en término y un plazo de hasta 96 meses.
La extensión de los plazos busca reducir el valor de las cuotas mensuales y facilitar que los clientes puedan ponerse al día con sus compromisos.
En el caso de las operaciones en UVA, el capital se actualiza de acuerdo con la evolución de la inflación, por lo que el valor de las cuotas y del saldo de la deuda puede variar con el tiempo.
¿Qué significa estar en Situación 3?
Las categorías de riesgo utilizadas por el sistema financiero permiten determinar el nivel de atraso de una deuda.
La Situación 2 corresponde, en términos generales, a atrasos de entre 60 y 90 días. En tanto, la Situación 3 comprende a quienes acumulan entre 90 y 180 días de mora.
Por eso, las nuevas alternativas del Banco Nación están dirigidas especialmente a clientes que ya presentan un atraso importante y necesitan una solución para evitar que la deuda continúe aumentando.
Una medida en un contexto de alta morosidad
La decisión se conoce en un momento en el que la morosidad de los hogares se mantiene elevada.
Durante junio, la mora de los préstamos personales llegó al 16,4%, mientras que en las deudas vinculadas con tarjetas de crédito alcanzó el 12,6%.
Ante este escenario, distintas entidades financieras comenzaron a ofrecer alternativas para refinanciar compromisos, principalmente mediante una combinación de menores tasas y mayores plazos de devolución.
El Banco Nación ya había reducido una tasa
Esta nueva medida se suma a otra decisión adoptada recientemente por el Banco Nación, que redujo del 35% al 29% la Tasa Nominal Anual para refinanciar saldos de tarjetas de crédito con atrasos de entre uno y 85 días.
La alternativa contempla operaciones de hasta $30 millones, con plazos que van desde los 24 hasta los 60 meses.
Por ejemplo, para una refinanciación de $10 millones a 60 meses, la cuota estimada pasaría de aproximadamente $354.900 a $317.400.
Esto representa una diferencia cercana a $37.500 por mes y, de mantenerse las condiciones durante todo el período, unos $2,25 millones de diferencia nominal en el total de las cuotas.
Más de 109 mil refinanciaciones durante 2026
El nivel de endeudamiento también se refleja en la cantidad de operaciones realizadas por el banco.
Durante 2026, el Banco Nación refinanció 109.507 operaciones correspondientes a 95.626 clientes, por un monto total de aproximadamente $503.300 millones.
Además, la entidad cuenta con otras alternativas destinadas a clientes que tienen compromisos financieros tanto con el propio banco como con otras entidades.
Entre ellas se encuentran opciones para consolidar deudas a tasa fija en pesos o en UVA, reunir obligaciones del Banco Nación y de otras entidades mediante financiación en UVA y mecanismos de cancelación o reprogramación para deudas personales y comerciales que se encuentran en mora.
Los nuevos planes pueden extenderse hasta 120 meses, dependiendo del tipo de deuda y de las condiciones de cada operación.
Según pudo saber INFORME 3, las nuevas alternativas buscan brindar una opción de regularización para clientes que tienen dificultades para afrontar sus compromisos actuales y necesitan extender los plazos de pago.
Otras Noticias
La carne caprina argentina aumenta sus exportaciones y gana espacio en los mercados internacionales
Proponen tres días no laborables por la visita del papa León XIV a la Argentina
Vouchers Educativos: cuándo se pagará el beneficio de septiembre de 2026